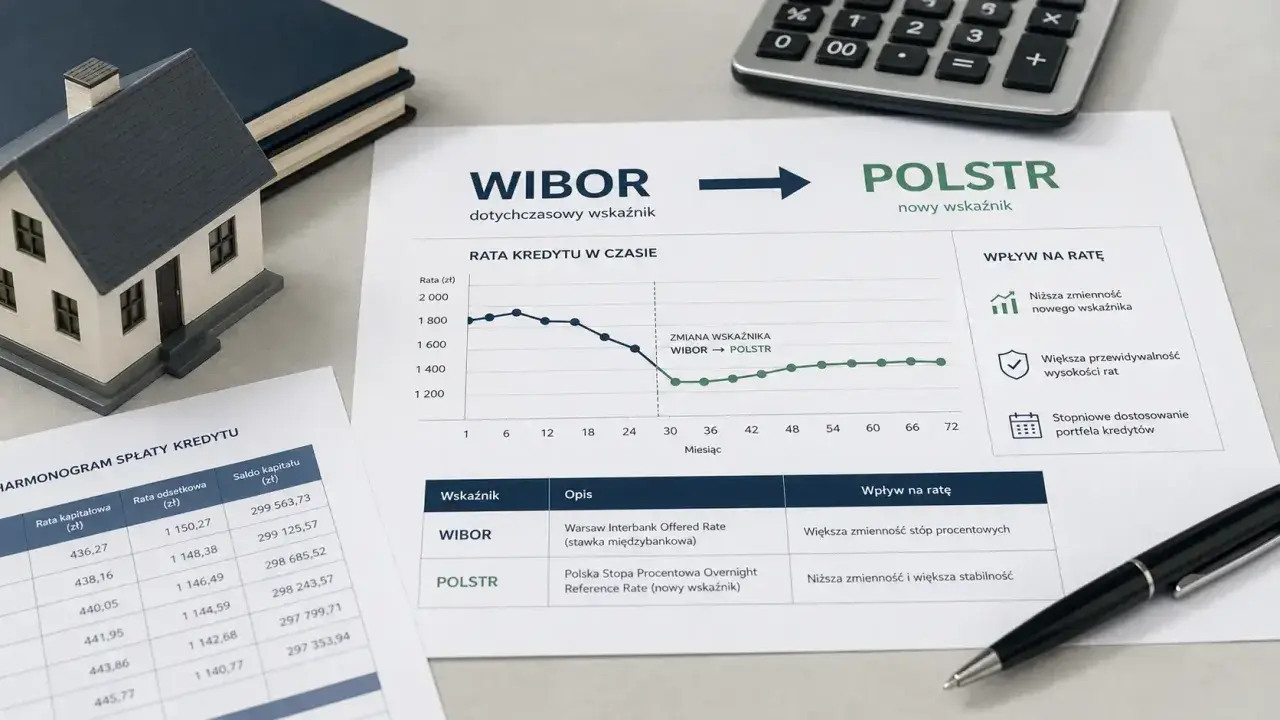
Rata kredytu hipotecznego w PKO BP może zmienić się mimo stałej marży, ponieważ jej zmienna część zależy od wskaźnika WIBOR 6M. Wyjaśniam, jak sprawdzić aktualną stawkę, kiedy bank może przeliczyć oprocentowanie, jak oszacować wpływ zmian na ratę oraz co oznacza planowane wygaszenie tego wskaźnika.
Najważniejsze informacje o WIBOR 6M w kredycie PKO BP
- WIBOR 6M oznacza sześciomiesięczny termin stawki referencyjnej.
- Oprocentowanie zmienne zwykle składa się z WIBOR 6M oraz marży banku.
- W publicznej tabeli stawek na 31 lipca 2026 roku WIBOR 6M wynosił 3,84%.
- Zmiana wskaźnika o 0,50 punktu procentowego może podnieść ratę kredytu o kilkadziesiąt lub ponad 100 zł miesięcznie, zależnie od salda i okresu spłaty.
- WIBOR 6M ma być opracowywany do 31 grudnia 2036 roku, ale umowy zawarte wcześniej nie znikną automatycznie.
Co naprawdę oznacza WIBOR 6M w PKO BP
WIBOR 6M to wskaźnik referencyjny wykorzystywany do ustalania oprocentowania części kredytów w złotych. Skrót „6M” wskazuje sześciomiesięczny termin, ale nie oznacza, że bank pożycza pieniądze klientowi dokładnie na sześć miesięcy. Dla kredytobiorcy najważniejsze jest to, że oprocentowanie może być aktualizowane w cyklach określonych w umowie.
W PKO BP zmienna stopa procentowa kredytu hipotecznego jest opisana jako suma WIBOR 6M i marży. Jeżeli więc wskaźnik wynosi 3,84%, a marża kredytodawcy to 2,07%, oprocentowanie nominalne wynosi 5,91% w skali roku. Marża jest zwykle ustalana przy zawieraniu umowy, natomiast sam WIBOR może się zmieniać.
To rozróżnienie ma duże znaczenie. Bank nie musi podnosić marży, aby rata wzrosła. Wystarczy, że zmieni się stawka referencyjna. Z drugiej strony spadek WIBOR-u powinien obniżyć oprocentowanie, choć termin tej zmiany zależy od zapisów konkretnej umowy.
WIBOR 6M nie jest ustalany indywidualnie przez PKO BP. Jego administratorem jest GPW Benchmark, a bank wykorzystuje wartość oraz zasady wskazane w umowie i dokumentach kredytowych. Dlatego przy analizie raty nie wystarczy sprawdzić bieżącej stawki. Trzeba jeszcze ustalić, z którego dnia lub okresu bank pobiera wartość do przeliczenia.
Jak sprawdzić właściwą stawkę i termin zmiany raty
Najczęstszy błąd polega na porównywaniu aktualnego WIBOR-u z ratą, która została ustalona kilka miesięcy wcześniej. W kredycie opartym na sześciomiesięcznej stawce bank może stosować wartość z określonego dnia, miesiąca albo okresu poprzedzającego zmianę oprocentowania. Nie zawsze jest to notowanie widoczne tego samego dnia na stronie z tabelą stawek.
W umowie lub formularzu informacyjnym trzeba znaleźć cztery elementy:
- nazwę wskaźnika, na przykład WIBOR 6M,
- marżę banku wyrażoną w punktach procentowych,
- datę aktualizacji oprocentowania,
- zasadę wyboru stawki, czyli informację, z jakiego dnia lub okresu pochodzi wartość.
Jeżeli kredyt został zawarty kilka lat temu, nie należy zakładać, że bank stosuje dokładnie te same zasady co przy nowych produktach. Liczy się treść podpisanej umowy, aneksów oraz regulaminu. W razie wątpliwości poprosiłbym bank o pisemne wyjaśnienie sposobu wyliczenia raty, a nie opierał się wyłącznie na rozmowie telefonicznej.
Publiczne notowanie na 31 lipca 2026 roku wynosiło 3,84%. To przydatny punkt odniesienia, ale nie indywidualne oprocentowanie kredytu. Do tej wartości trzeba doliczyć marżę, a później uwzględnić saldo zadłużenia, pozostały okres spłaty i rodzaj rat.
Ile zmiana wskaźnika może zmienić w domowym budżecie
Najprościej policzyć wpływ WIBOR-u na przykładzie. Załóżmy kredyt w wysokości 400 000 zł na 25 lat, raty równe i oprocentowanie 5,91%, na które składa się WIBOR 6M wynoszący 3,84% oraz marża 2,07%. Rata kapitałowo-odsetkowa wyniosłaby w przybliżeniu 2555 zł miesięcznie.
| Zmiana WIBOR 6M | Oprocentowanie przykładowe | Przybliżona rata | Różnica względem 5,91% |
|---|---|---|---|
| bez zmiany | 5,91% | 2555 zł | 0 zł |
| wzrost o 0,50 p.p. | 6,41% | 2678 zł | +123 zł |
| spadek o 0,50 p.p. | 5,41% | 2436 zł | -119 zł |
To tylko symulacja, ponieważ rzeczywista rata zależy od aktualnego kapitału i liczby rat pozostałych do końca umowy. Przy saldzie 250 000 zł różnica będzie wyraźnie mniejsza, a przy długu przekraczającym 600 000 zł może stać się poważnym obciążeniem dla budżetu.
Przy ratach malejących efekt zmiany stopy wygląda inaczej niż przy ratach równych. Raty malejące są na początku wyższe, ale kapitał spłaca się szybciej, więc w dalszej części kredytu zmiany WIBOR-u oddziałują na coraz mniejszą kwotę. W praktyce zawsze sprawdzam nie tylko pierwszą ratę, lecz także łączny koszt odsetek przy kilku poziomach oprocentowania.
Dobrym testem bezpieczeństwa jest policzenie raty przy wzroście oprocentowania o 1 i 2 punkty procentowe. Jeżeli już przy niewielkiej zmianie trzeba byłoby ograniczać podstawowe wydatki, kredyt ze zmienną stopą może być zbyt ryzykowny, nawet gdy początkowa rata wygląda atrakcyjnie.
Zmienna stopa czy pięcioletnia stała w PKO BP
PKO BP oferuje również kredyty, w których oprocentowanie jest stałe przez określony okres, często przez 5 lat. Nie oznacza to jednak, że rata pozostaje niezmienna przez cały czas spłaty. Po zakończeniu okresu stałego oprocentowania umowa może przejść na stopę zmienną opartą między innymi na WIBOR 6M.
Stała stopa daje przede wszystkim przewidywalność budżetu. Przez ustalony czas klient wie, ile wyniesie rata, niezależnie od ruchów wskaźnika. Płaci za to jednak ograniczeniem potencjalnych korzyści, gdy stopy procentowe szybko spadają.
Przy zmiennym oprocentowaniu można skorzystać ze spadku WIBOR-u, ale trzeba zaakceptować ryzyko wzrostu raty. Moim zdaniem nie ma jednej dobrej opcji dla każdego. Osoba z dużą poduszką finansową i stabilnym dochodem może świadomie wybrać zmienną stopę, natomiast przy napiętym budżecie większą wartość ma przewidywalność niż nadzieja na korzystny scenariusz.
| Rodzaj oprocentowania | Największa zaleta | Główne ryzyko | Dla kogo może mieć sens |
|---|---|---|---|
| WIBOR 6M plus marża | Możliwość obniżenia raty przy spadku stóp | Wzrost raty przy wyższym WIBOR-ze | Dla osób z rezerwą finansową i elastycznym budżetem |
| Stała stopa przez 5 lat | Stabilna rata w okresie stałym | Ryzyko mniej korzystnych warunków po zakończeniu okresu | Dla osób, które cenią przewidywalność |
Przy porównywaniu ofert nie patrzę wyłącznie na nominalne oprocentowanie. Sprawdzam także marżę po okresie stałym, koszt konta, ubezpieczenia, warunki wcześniejszej spłaty oraz to, czy obniżona marża zależy od dodatkowych produktów.
Co z WIBOR 6M po reformie rynku
Zapowiedziane zakończenie opracowywania WIBOR-u nie oznacza, że wskaźnik zniknie natychmiast z istniejących umów. Dla terminów 1M, 3M i 6M ostatnim dniem opracowywania ma być 31 grudnia 2036 roku. Do tego czasu wskaźnik może być nadal stosowany zgodnie z obowiązującymi zasadami.
Najważniejszy dla kredytobiorcy jest zapis awaryjny w umowie, nazywany czasem klauzulą zaprzestania opracowywania wskaźnika. Powinien określać, co stanie się w przypadku trwałej zmiany metody albo zakończenia publikacji. Może wskazywać zamiennik, korektę spreadu lub inną procedurę uzgodnioną z bankiem.
Nie zakładałbym automatycznie, że przejście na nowy wskaźnik obniży ratę. Zmiana zależy od metody zastąpienia WIBOR-u, poziomu korekty oraz konkretnej umowy. Bank powinien przekazać klientowi informacje o zmianach i ich wpływie na oprocentowanie, ale sam kredytobiorca nadal powinien sprawdzić wyliczenia.
Dla osoby podpisującej umowę w 2026 roku reforma jest ważnym argumentem, aby przeczytać nie tylko stronę z marżą i ratą. Trzeba sprawdzić, jak umowa radzi sobie z przyszłą zmianą wskaźnika. To formalny fragment dokumentu, który dziś może wydawać się odległy, ale przy kredycie na 20 lub 30 lat ma realne znaczenie.
Co sprawdzić przed podpisaniem lub refinansowaniem kredytu
Przed podpisaniem umowy przygotowałbym własną krótką kartę porównawczą. Powinny znaleźć się na niej nie tylko aktualna rata i RRSO, lecz także założenia, na których bank wykonał kalkulację. RRSO jest pomocne, ale nie pokazuje całego ryzyka zmiennej stopy, jeśli przyszły WIBOR zostanie przyjęty jako niezmienny.
- Sprawdź marżę i warunki jej utrzymania.
- Ustal datę aktualizacji oprocentowania oraz źródło stosowanej stawki.
- Policz ratę przy wzroście stopy o 1 i 2 punkty procentowe.
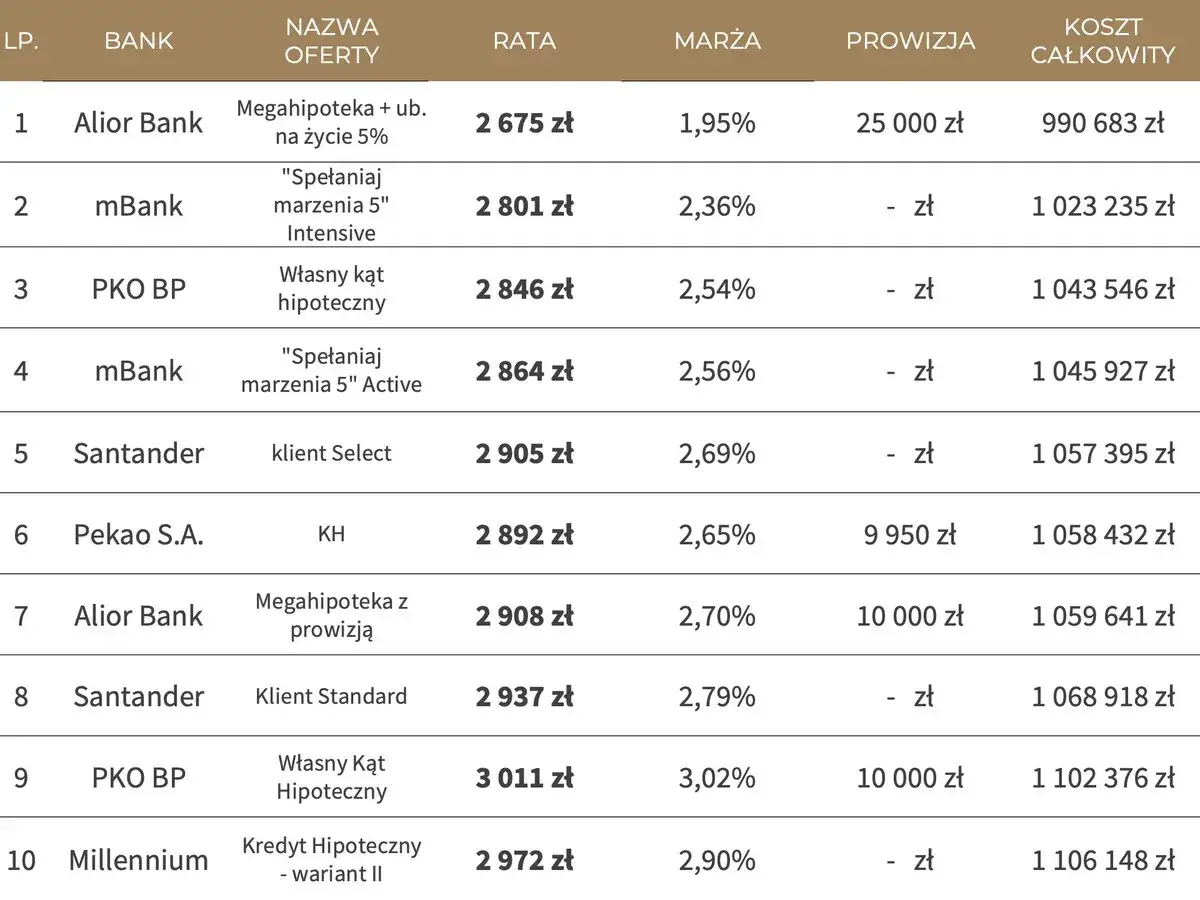
- Porównaj koszt całkowity, w tym ubezpieczenia, konto i prowizje.
- Przeczytaj klauzulę zastąpienia WIBOR-u innym wskaźnikiem.
- Zweryfikuj wcześniejszą spłatę i możliwość nadpłat bez dodatkowych opłat.
Przy refinansowaniu trzeba doliczyć koszty nowej wyceny nieruchomości, wpisów wieczystoksięgowych, prowizji oraz ewentualnego ubezpieczenia. Sama niższa rata nie przesądza jeszcze o opłacalności. Liczy się różnica w całkowitym koszcie po uwzględnieniu wszystkich opłat.
Najrozsądniejsza decyzja powstaje wtedy, gdy porównuję trzy scenariusze: stopy bez zmian, spadek WIBOR-u i jego wzrost. Jeżeli kredyt broni się tylko w optymistycznym wariancie, traktowałbym to jako sygnał ostrzegawczy, a nie okazję.
Jak podejść do WIBOR 6M bez zgadywania przyszłości
WIBOR 6M w kredycie PKO BP jest przede wszystkim elementem mechanizmu, który łączy sytuację na rynku pieniężnym z ratą konkretnego gospodarstwa domowego. Najważniejsze są nie same prognozy, lecz marża, zasady aktualizacji i odporność budżetu na zmianę oprocentowania.
Przy aktualnej stawce 3,84% można szybko oszacować koszt kredytu, dodając marżę z własnej umowy. Taki rachunek traktowałbym jednak jako punkt wyjścia. Ostateczna rata zależy od salda zadłużenia, harmonogramu, rodzaju rat i daty, według której bank aktualizuje oprocentowanie.
Jeżeli planujesz zakup mieszkania, budowę domu albo refinansowanie, poświęć kilka minut na sprawdzenie klauzuli dotyczącej przyszłego zastąpienia WIBOR-u. Ten drobny fragment umowy może w przyszłości mieć większe znaczenie niż różnica kilku setnych punktu procentowego w dzisiejszej ofercie.