Otrzymanie większej kwoty pieniędzy, sprzedaż mieszkania albo po prostu zmęczenie wieloletnią ratą często prowadzi do pytania, czy wcześniejsza spłata kredytu hipotecznego rzeczywiście się opłaca. Wyjaśniam, jak policzyć korzyści, kiedy bank może naliczyć rekompensatę, czym różni się nadpłata od całkowitego zamknięcia zobowiązania oraz jak przejść przez formalności aż do wykreślenia hipoteki.
Najważniejsze decyzje zależą od kosztu kredytu i bezpieczeństwa finansowego
- Prawo do spłaty całości lub części kredytu przysługuje w każdym momencie.
- Oszczędność wynika głównie z odsetek, których nie zapłacisz w przyszłości.
- Przy zmiennym oprocentowaniu rekompensata może obowiązywać najwyżej przez 36 miesięcy od zawarcia umowy.
- Przy stałej stopie opłata może pojawić się przez cały okres obowiązywania stałego oprocentowania.
- Bank powinien przekazać wyliczenie kosztów w ciągu 7 dni roboczych od otrzymania wniosku.
- Po całkowitej spłacie trzeba jeszcze uzyskać zgodę banku i złożyć wniosek o wykreślenie hipoteki.
Kiedy spłata przed terminem ma finansowy sens
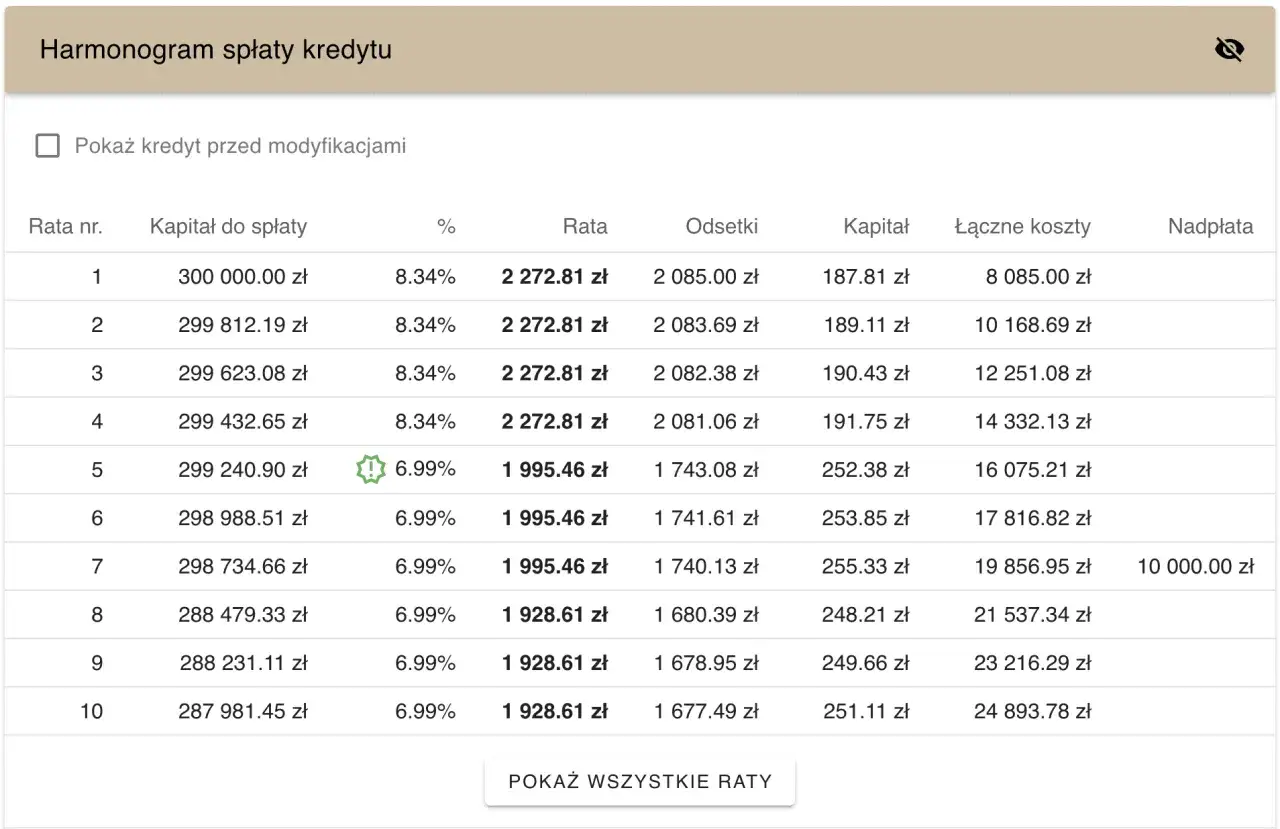
Najprostsza zasada jest taka, że nadpłata ma sens wtedy, gdy pewny koszt kredytu przewyższa zysk, który realnie możesz osiągnąć na bezpiecznej alternatywie. Jeżeli oprocentowanie zobowiązania wynosi 7%, każda złotówka przeznaczona na kapitał ogranicza przyszłe odsetki naliczane według tej stawki. To nie jest gwarantowany zysk inwestycyjny, ale bardzo konkretne zmniejszenie kosztu długu.
Dla przykładu, przy saldzie 300 000 zł, 20 latach do końca spłaty i oprocentowaniu 7% rata annuitetowa wynosi orientacyjnie około 2328 zł. Przy założeniu niezmiennego oprocentowania łączna suma przyszłych odsetek przekroczyłaby 258 000 zł. To przykład poglądowy, ale dobrze pokazuje, dlaczego nadpłata dokonana na początku harmonogramu zwykle daje większy efekt niż taka sama kwota wpłacona pod koniec kredytu.
Nie przeznaczałbym jednak wszystkich oszczędności na zamknięcie hipoteki. Najpierw zostawiłbym poduszkę finansową na co najmniej 3-6 miesięcy podstawowych wydatków, a przy niestabilnych dochodach nawet większą. Brak raty nie pomoże, jeśli po kilku miesiącach trzeba będzie finansować remont, leczenie albo utratę pracy drogim kredytem gotówkowym.
Co sprawdzić przed przelewem
- aktualne saldo kapitału i wysokość odsetek naliczonych do dnia spłaty,
- rekompensatę lub prowizję za przedterminową spłatę,
- koszt utraconych odsetek na lokacie albo obligacjach,
- planowane wydatki związane z mieszkaniem, budową lub remontem,
- to, czy po nadpłacie bank skróci okres kredytowania, czy obniży ratę.
Najczęściej pomijanym elementem jest koszt alternatywny kapitału. Jeżeli masz oprocentowaną lokatę, obligacje lub inne bezpieczne aktywa, porównuj ich wynik po opodatkowaniu z oprocentowaniem kredytu. Przy inwestycjach ryzykownych nie zakładaj z góry, że średnia historyczna stopa zwrotu powtórzy się w kolejnych latach.
Nadpłata czy całkowite zamknięcie kredytu
Całkowita spłata daje natychmiastową ulgę i usuwa comiesięczne zobowiązanie. Nadpłata pozwala zachować część gotówki, a jednocześnie zmniejszyć odsetki. W praktyce dla wielu osób najlepszym rozwiązaniem pośrednim jest regularna nadpłata połączona ze skracaniem okresu kredytowania.
| Rozwiązanie | Największa korzyść | Główne ograniczenie |
|---|---|---|
| Całkowita spłata | Brak rat i odsetek od pozostałego kapitału | Znaczne zamrożenie oszczędności |
| Nadpłata i skrócenie okresu | Największa redukcja przyszłych odsetek | Rata zwykle pozostaje podobna |
| Nadpłata i obniżenie raty | Większy miesięczny luz w budżecie | Oszczędność odsetkowa jest zwykle mniejsza |
| Pozostawienie środków poza kredytem | Pełna płynność finansowa | Kapitał nadal generuje koszt zadłużenia |
Jeżeli budżet domowy jest stabilny, a celem jest maksymalne ograniczenie kosztu kredytu, wybrałbym skrócenie okresu. Jeżeli ważniejsze jest obniżenie miesięcznych obciążeń, rozsądniejsza może być redukcja raty. Trzeba przy tym dopilnować, aby bank faktycznie zastosował wybrany wariant, ponieważ sama wpłata dodatkowej kwoty nie zawsze oznacza automatyczne skrócenie harmonogramu.
Przy częściowej spłacie zapytaj bank, czy nadpłata zmniejszy kapitał od razu, czy zostanie zaksięgowana dopiero w określonym dniu. Różnica może mieć znaczenie, zwłaszcza gdy odsetki są naliczane dziennie. Zachowaj potwierdzenie operacji i nowy harmonogram, bo to najprostszy sposób na sprawdzenie, czy dyspozycja została wykonana poprawnie.
Jakie opłaty może pobrać bank
Umowy zawarte od 22 lipca 2017 roku podlegają zasadom ustawy o kredycie hipotecznym. Konsument może spłacić całość lub część zobowiązania w dowolnym momencie, a bank powinien przekazać na trwałym nośniku informację o kosztach takiej operacji w terminie 7 dni roboczych od otrzymania wniosku.
Kredyt ze zmiennym oprocentowaniem
Przy zmiennej stopie bank może pobrać rekompensatę tylko wtedy, gdy spłata następuje w ciągu 36 miesięcy od zawarcia umowy i możliwość ta została wpisana do kontraktu. Rekompensata nie może przekroczyć niższej z dwóch wartości: odsetek, które przypadłyby od spłacanej kwoty przez rok, albo 3% spłacanego kapitału. Jeżeli do końca umowy pozostało mniej niż 12 miesięcy, limit wyznacza jeszcze niższa kwota odsetek za ten pozostały okres.
Przykładowo przy nadpłacie 100 000 zł ustawowy limit 3% wynosi 3000 zł, ale bank nie może pobrać więcej niż wynika z pozostałych ograniczeń oraz rzeczywistych kosztów bezpośrednio związanych z operacją. Nie oznacza to jednak, że każda umowa przewiduje maksymalną stawkę. Decydujący jest zapis konkretnego kontraktu.
Kredyt ze stałą lub okresowo stałą stopą
W okresie obowiązywania stałego oprocentowania bank może przewidzieć rekompensatę za wcześniejszą spłatę. Jej wysokość nie może być wyższa niż bezpośrednie koszty banku związane z przedterminowym zamknięciem kredytu. Po zakończeniu okresu stałej stopy sytuacja może się zmienić, dlatego przed nadpłatą sprawdź datę najbliższej zmiany oprocentowania.
Wiele osób zakłada, że nadpłata jest zawsze darmowa, bo nie ma już prowizji za udzielenie kredytu. To zbyt duże uproszczenie. Rekompensata za spłatę i zwrot części wcześniej pobranych kosztów to dwa różne rozliczenia, które trzeba przeanalizować osobno.
Przeczytaj również: Czosnek na opuchlaki - Czy to naprawdę działa? Sprawdź!
Zwrot części kosztów
Przy całkowitej spłacie kredytu zawartego po wejściu w życie ustawy hipotecznej całkowity koszt powinien zostać obniżony o odsetki i inne koszty przypadające na skrócony okres. UOKiK wskazuje, że rozliczenie może obejmować proporcjonalną część takich pozycji jak prowizja, marża, koszty pośrednictwa czy przygotowania umowy.
W praktyce poproś bank o pisemne rozliczenie i sprawdź, czy uwzględniono wszystkie opłaty wskazane w umowie. Przy starszych kredytach, zawartych przed 22 lipca 2017 roku, zasady mogą być mniej korzystne, ponieważ decydują przede wszystkim przepisy obowiązujące w dniu podpisania umowy oraz jej treść.
Procedura od kalkulacji do wykreślenia hipoteki
Najbezpieczniej potraktować spłatę jak krótką procedurę, a nie zwykły przelew. Ja zacząłbym od pobrania z banku oficjalnej kalkulacji kwoty całkowitej spłaty dla konkretnego dnia. Saldo widoczne w aplikacji może być orientacyjne i nie zawsze obejmuje odsetki naliczone do daty księgowania.
- Sprawdź umowę i taryfę opłat, zwłaszcza zapisy o rekompensacie, minimalnej kwocie nadpłaty i wymaganym sposobie złożenia dyspozycji.
- Złóż wniosek o wyliczenie kwoty potrzebnej do zamknięcia kredytu albo wykonania nadpłaty.
- Porównaj warianty, czyli całkowitą spłatę, skrócenie okresu i obniżenie raty.
- Wykonaj przelew zgodnie z instrukcją banku, podając właściwy numer rachunku i tytuł płatności.
- Pobierz dokument końcowy potwierdzający całkowitą spłatę, brak zadłużenia i zgodę na wykreślenie hipoteki.
- Złóż formularz KW-WPIS w sądzie wieczystoksięgowym właściwym dla nieruchomości.
Po całkowitym zamknięciu zobowiązania poproś o dokument nazywany potocznie listem mazalnym. Jest to oświadczenie banku, że wierzytelność wygasła i zgadza się on na wykreślenie hipoteki. Samo spłacenie kredytu nie usuwa wpisu z księgi wieczystej automatycznie.
Opłata sądowa za wykreślenie jednej hipoteki wynosi 100 zł. Do wniosku dołącza się oryginał zgody banku oraz potwierdzenie wniesienia opłaty. Warto sprawdzić, czy bank wymaga dodatkowej opłaty za wydanie dokumentu, bo praktyka poszczególnych instytucji może się różnić.
Jeżeli nieruchomość jest sprzedawana, dokument z banku trzeba uzyskać jeszcze przed podpisaniem aktu notarialnego. W takim przypadku część ceny sprzedaży trafia bezpośrednio na rachunek kredytodawcy, a pozostała kwota do sprzedającego. Termin ważności kalkulacji ma wtedy duże znaczenie, ponieważ saldo może zmieniać się z każdym dniem.
Decyzja, która nie kończy się na samym kredycie
Przedterminowa spłata jest zwykle dobrym ruchem wtedy, gdy po operacji nadal zostają oszczędności, nie ma droższych zobowiązań i nie tracisz ważnego celu finansowego. W pierwszej kolejności spłacałbym długi z wyższym oprocentowaniem, a dopiero później rozważał redukcję hipoteki. Poczucie bezpieczeństwa ma wartość, ale nie powinno prowadzić do wyzerowania konta.
Przed zleceniem operacji zapisz trzy liczby: kwotę wszystkich przyszłych odsetek, koszt rekompensaty oraz środki, które pozostaną po spłacie. Jeżeli oszczędność jest wysoka, opłata niewielka, a poduszka finansowa pozostaje nienaruszona, decyzja jest łatwiejsza do obrony. Gdy różnica jest mała, elastyczność i płynność mogą być cenniejsze niż samo pozbycie się długu.
Najczęstszy błąd polega na patrzeniu wyłącznie na wysokość raty. Ja analizowałbym przede wszystkim kapitał pozostały do spłaty, liczbę miesięcy do końca umowy, oprocentowanie i zasady nadpłaty. Dopiero te cztery informacje pokazują, czy wcześniejsze uregulowanie kredytu realnie poprawi sytuację finansową, czy tylko dobrze wygląda na papierze.